¿No sabés por dónde empezar? Escribinos al 223 606-2212 Mañanas de lunes a viernes · tardes martes y jueves
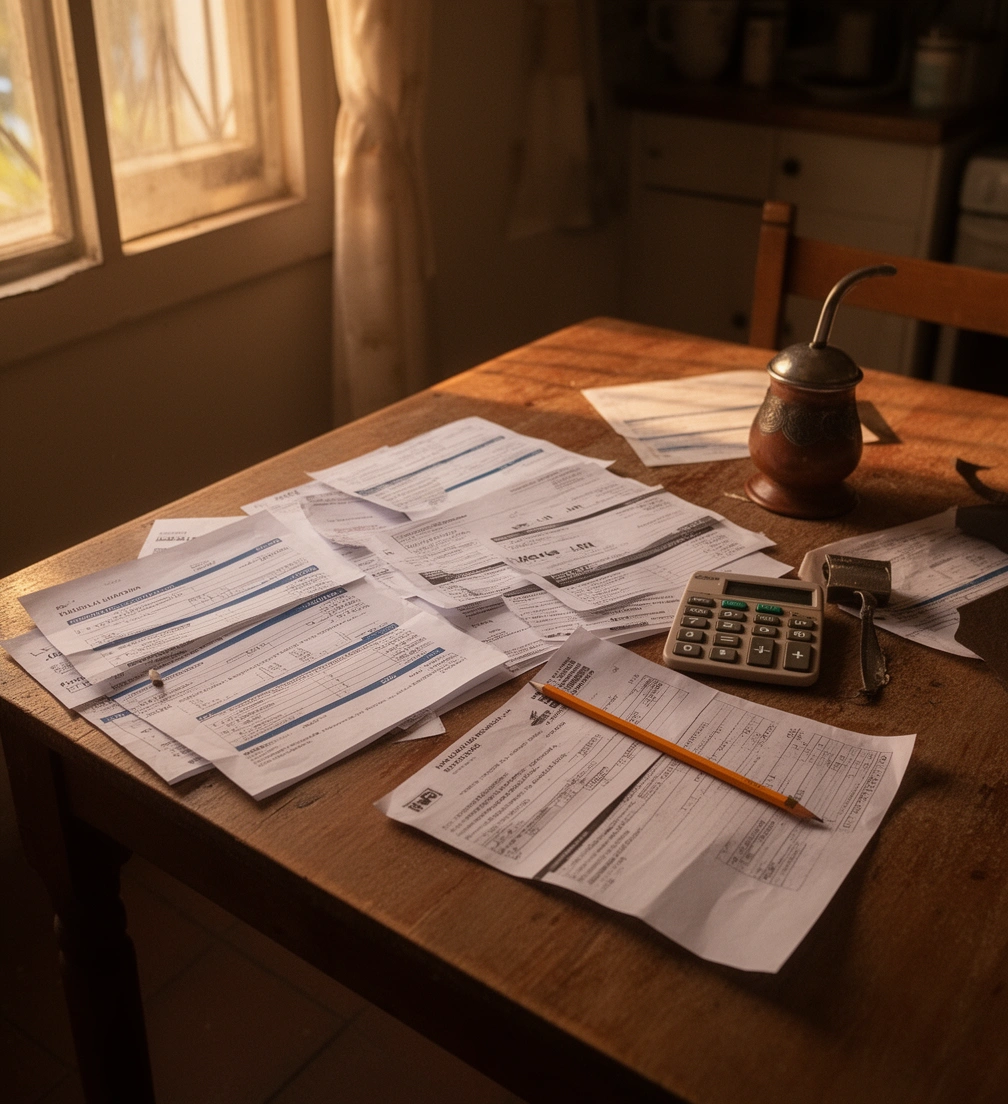
Mesa de cocina con resúmenes de tarjeta, una calculadora y un mate, vista desde arriba

«La planilla no juzga. Primero anotamos todo.»

Diagnóstico$32.00090 minutos
«La planilla no juzga. Primero anotamos todo, después decidimos qué se paga primero.»Romina Sepúlveda, economista

Todas tus deudas, sobre la mesa.

Somos una economista y un abogado en Mar del Plata. Te ayudamos a ver cuánto debés de verdad, armar un presupuesto que aguante todo el año y escribirles a tus acreedores con una propuesta que puedas cumplir.

  • No prestamos plata ni compramos deudas
  • Pagás por encuentro, sin abono
  • En el estudio o por videollamada

Empezá con tu nombre y te llevamos a tres preguntas:

Así queda una planilla.

Una familia de Mar del Plata, con datos cambiados. Lo primero que sale del diagnóstico.

DeudaSaldoCuota del mesQué cuestaUrgencia
Tarjeta de crédito, banco$1.180.000$142.000 (pago mínimo)Interés punitorio desde marzoAlta
Préstamo de financiera$640.000$58.300CFT que no figuraba en el folletoAlta
Heladera en cuotas, comercio$210.000$35.000Sin interés, siete cuotas restantesBaja
Fiado en el almacén del barrio$46.000Lo que se puedaNada, pero es el vecinoMedia
Gas atrasado, dos bimestres$88.000Vence el 18Recargo y aviso de corteAlta
Total$2.164.000Ingreso de la casa: temporada alta en enero y febrero, el resto del año la mitad.

Con esta hoja se decide qué se paga primero. Casi nunca es lo que más presiona por teléfono.

Por qué una mesa y no un préstamo.

Un préstamo nuevo para pagar los viejos suele terminar en una deuda más grande. Nosotros no vendemos plata: vendemos horas de trabajo sobre tus números.

Todo anotado

Hasta la cuota del fiado. Lo que no está en la hoja, no se puede ordenar.

Con tu firma

Ninguna carta sale sin que la leas y la firmes. Si querés que hablemos por vos con un acreedor, firmás una autorización para ese acreedor y para nada más.

Con la temporada en cuenta

Medio Mar del Plata cobra fuerte en enero y flojo en julio. El presupuesto se arma con doce meses.

Tres salidas que te van a ofrecer.

Cuando las deudas aprietan, aparecen tres propuestas. Esta es la comparación honesta, incluida la nuestra.

Otro préstamo para pagar los anterioresEmpresa que «se hace cargo» de tu deudaMesa de Cuentas
Qué te danPlata hoy, cuota nueva mañanaUna promesa de quita y un porcentaje a pagarUna hoja con lo que debés y un orden para pagarlo
Cuánto cuestaIntereses de un crédito nuevo, casi siempre más caroUn porcentaje de lo que «te ahorran», muchas veces por adelantadoPrecio fijo por encuentro, desde $14.500
Quién habla con el acreedorNadie, pagás vosEllos, y vos no sabés qué dicenVos, con la carta que escribimos juntos, o nosotros con tu autorización firmada
RiesgoQue la deuda total crezcaQue dejes de pagar esperando una quita que no llegaQue el plan no te sirva: te llevás la planilla igual

No decimos que las otras dos opciones sean siempre malas. Decimos que antes de elegir una conviene saber cuánto debés.

Dos personas, dos miradas.

Romina es economista y se ocupa de los números: cuánto entra, cuánto sale, qué se puede pagar sin dejar de comer.

Federico es abogado. Lee los contratos, escribe las cartas y te explica qué puede y qué no puede hacer un acreedor.
Si un caso necesita juicio, te lo dice por escrito y lo presupuesta aparte.

El primer encuentro es siempre con los dos.

Manos de Romina con una calculadora y una planilla
Si la cuota no entra en el mes malo, no es una cuota posible.Lic. Romina Sepúlveda, economista
Código de Defensa del Consumidor abierto con anteojos encima
Un llamado de cobranza no es una demanda. Una cédula, sí.Dr. Federico Paz, abogado

Tres pasos, sin vueltas.

Lo que hacemos en el plan de tres encuentros, en el orden en que lo hacemos.

Hoja impresa con un plan de pagos mes por mes y anotaciones en lápiz

Cada quince días, un encuentro

  1. Anotamos todo, sin dejar nada afuera
  2. Armamos el presupuesto de los doce meses
  3. Decidimos el orden y escribimos las cartas

Te llevás una hoja con qué pagar cada mes, a quién, y qué decir si te llaman antes.

Ver el plan completo

Tres casos que se repiten.

Armados con consultas parecidas, sin nombres ni montos reales. Te pueden servir para reconocerte.

Temporada

La que trabaja de diciembre a marzo

Mozos, mucamas, guardavidas. En verano se paga todo; de abril a noviembre la tarjeta va al mínimo y el saldo crece solo.

Qué hacemos: el presupuesto se arma con los doce meses y la carta a la tarjeta propone cuotas fijas que entren en julio, no en enero.

Lo más difícil: aceptar que la plata de enero es también la de junio.

Contrato

El préstamo que cuesta más de lo que decía el folleto

Una financiera, un préstamo «a tasa baja» y una cuota que no cierra. Al leer el contrato aparecen seguros y cargos que nadie explicó.

Qué hacemos: Federico revisa el contrato y, si hay un cargo indebido, escribe el reclamo. Si no contestan, el paso siguiente es la OMIC de General Pueyrredon.

A veces devuelven el cargo, a veces no. Te decimos cuál es tu caso antes de cobrarte la carta.

Urgente

La cédula que llegó un viernes

Después de meses de llamados, llega un papel de un juzgado. Ahí sí corren plazos, y cortos.

Qué hacemos: el cuestionario de abajo marca estos casos como urgentes y Federico te llama primero. Si hace falta un abogado para el juicio, te lo dice por escrito y presupuesta aparte.

Lo que no conviene: guardar la cédula en un cajón hasta el lunes que viene.

¿No sabés qué te conviene?

Tres preguntas y te decimos con qué empezar. Después dejás un teléfono y Romina te llama para dar día.

No pedimos montos ni datos de tus deudas acá. Eso lo vemos en persona.

¿Cuántas deudas tenés más o menos?

Tus derechos, en tres líneas.

El resumen de la tarjeta se puede impugnar. La ley de tarjetas te da un plazo para cuestionar un cargo que no reconocés, y mientras tanto no te pueden exigir ese monto.

Un llamado no es una demanda. Las cobranzas no pueden llamarte de madrugada, ni a tu trabajo para escracharte, ni amenazarte con cosas que no pueden hacer.

Tu situación en el Banco Central se consulta gratis. Con tu CUIL, en la web del BCRA. Te mostramos cómo leerla en el diagnóstico.

Leer tus derechos completos

Lo que no hacemos.

  • Prestar plata ni gestionar créditos con nadie.
  • Comprar deudas.
  • Prometer quitas ni «limpiar» tu informe crediticio. Nadie puede hacerlo por un pago.
  • Negociar sin una autorización firmada.
  • Cobrar un porcentaje de lo que «te ahorrás».
  • Atender tardes que no sean martes o jueves. Es nuestro punto flojo y lo sabemos.

Preguntas que nos hacen en el primer llamado.